
Financer une Volkswagen Golf en 2026 suppose de choisir entre plusieurs formules dont les mécanismes diffèrent profondément : crédit affecté, location avec option d’achat (LOA) et location longue durée (LLD) n’obéissent pas aux mêmes règles ni aux mêmes indicateurs de coût.
Depuis le 20 novembre 2026, la LOA est officiellement requalifiée en crédit à la consommation, ce qui modifie les conditions d’accès, le calcul du TAEG affiché et les protections accordées à l’emprunteur. Les contrats signés avant cette date ne basculent pas automatiquement dans ce nouveau régime.
LOA, LLD ou crédit classique : quelle formule pour financer une Golf ?
La location avec option d’achat permet de conduire une Golf pendant une durée déterminée, puis de lever une option pour en devenir propriétaire. La LLD, elle, ne prévoit aucune option d’achat : à l’échéance, le véhicule est restitué, sans possibilité de le conserver. Cette distinction est fondamentale avant toute comparaison de mensualités.
Le crédit affecté, plus classique, finance directement l’achat du véhicule. L’emprunteur devient immédiatement propriétaire, rembourse le capital et les intérêts sur une durée convenue, et n’est contraint par aucun plafond kilométrique.
Comparer une mensualité de LOA à une mensualité de LLD ou de crédit classique sans tenir compte de ces différences structurelles revient à comparer des grandeurs sans rapport direct.
TAEG et LOA Golf : lire le taux après novembre 2026
Depuis la requalification en crédit à la consommation, les contrats de LOA doivent désormais afficher un TAEG (taux annuel effectif global), ce qui facilite la comparaison avec un crédit classique. Avant cette réforme, ce taux n’était pas obligatoirement communiqué.
Le TAEG agrège le taux d’intérêt nominal, les frais de dossier et les assurances obligatoires. Il permet de positionner une offre LOA sur une échelle commune. Mais il ne résume pas la totalité du coût d’une location.
- Kilométrage contractuel : chaque contrat fixe un forfait annuel. Tout dépassement génère une pénalité au kilomètre supplémentaire, qui peut s’accumuler rapidement sur plusieurs années.
- Frais de restitution : l’état du véhicule au retour fait l’objet d’une expertise contradictoire. Les rayures, pneus usés ou équipements manquants sont facturés selon un barème précisé dans le contrat.
- Premier loyer majoré : beaucoup d’offres Golf en LOA affichent une mensualité attractive grâce à un premier loyer élevé, parfois plusieurs milliers d’euros. Ce montant doit être réintégré dans le coût total.
L’accès à la LOA pourrait par ailleurs devenir plus sélectif depuis novembre 2026, les organismes de financement appliquant désormais les critères d’octroi du crédit à la consommation.
Coût total d’acquisition : mensualité Golf et frais cachés
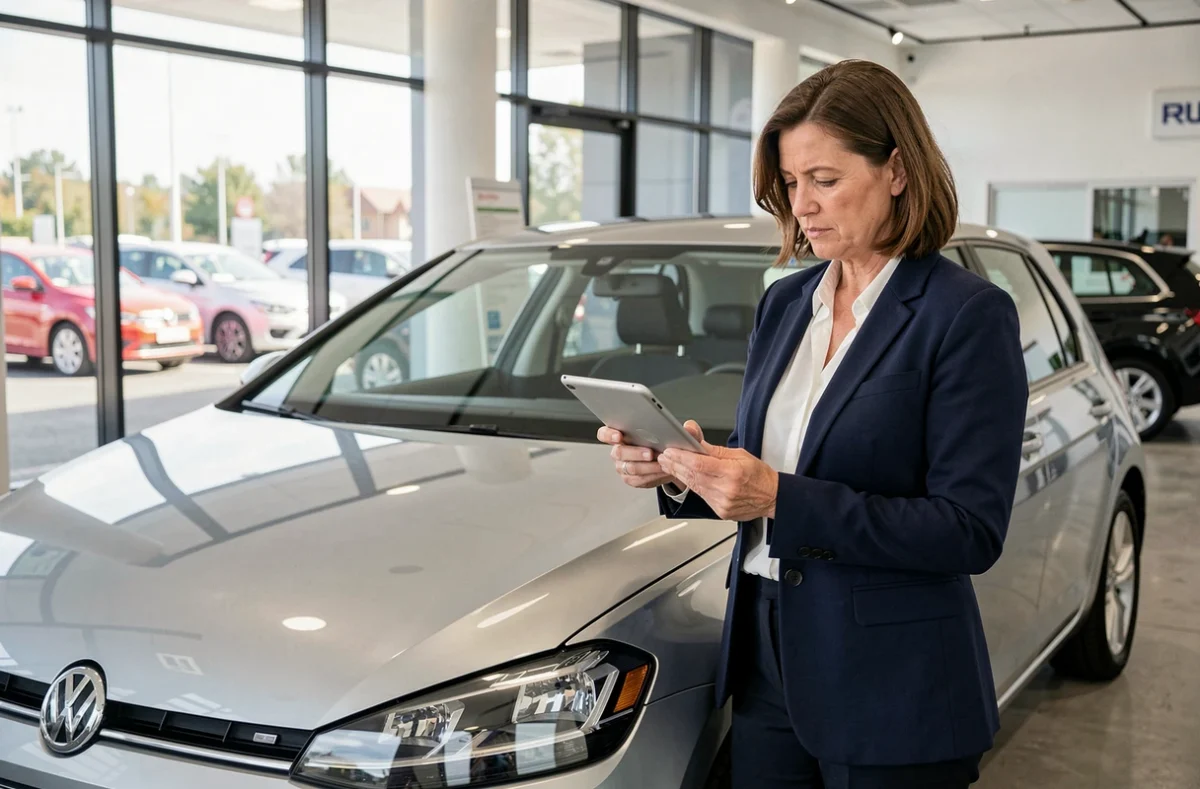
Pour une Golf destinée à être gardée plusieurs années, la mensualité affichée est un indicateur insuffisant. Le coût total d’acquisition regroupe des postes que les simulations en ligne n’intègrent pas toujours.
Si l’objectif est de devenir propriétaire à terme, la LOA impose de lever l’option en fin de contrat, à une valeur résiduelle fixée dès la signature. Cette valeur résiduelle, ajoutée aux loyers versés et au premier loyer majoré, constitue le coût total réel du véhicule. Une Golf achetée via un crédit classique sur la même durée présente souvent un coût global inférieur, même si la mensualité est plus élevée.
La LLD évite ce calcul d’acquisition, mais elle ne permet jamais de sortir de la logique locative. Pour un usage professionnel ou pour quelqu’un qui change régulièrement de véhicule, ce modèle est cohérent. Pour un particulier qui envisage de conserver sa Golf cinq ans ou plus, elle présente peu d’intérêt patrimonial.
Comparer les offres de financement Golf : les critères décisifs
Une offre de financement se compare sur plusieurs dimensions, et non sur la seule mensualité. Voici les éléments à examiner avant de signer.
- TAEG complet : vérifier qu’il inclut tous les frais obligatoires, notamment l’assurance perte financière si elle est imposée par le contrat.
- Durée du financement : un contrat plus long réduit la mensualité mais augmente le coût total en intérêts. La durée adaptée dépend de la dépréciation attendue de la Golf et de l’usage prévu.
- Valeur résiduelle en LOA : plus elle est basse, plus le rachat final est accessible, mais les mensualités seront proportionnellement plus élevées. L’arbitrage entre mensualité et valeur résiduelle est un paramètre de négociation.
- Kilométrage inclus : un forfait sous-estimé génère des surcoûts certains. Mieux vaut négocier un forfait légèrement supérieur à l’usage réel que d’absorber des pénalités en fin de contrat.
La date de signature du contrat a également une importance réglementaire : les règles applicables à la LOA dépendent du moment où le contrat est formalisé, les nouveaux textes ne s’appliquant pas rétroactivement aux contrats conclus avant le 20 novembre 2026.
Crédit auto Golf et apport personnel : l’effet levier rarement mentionné
L’apport personnel réduit le capital financé et, mécaniquement, le coût total en intérêts. Pour un crédit classique sur une Volkswagen Golf, un apport équivalent à une fraction du prix d’achat améliore sensiblement le taux obtenu auprès des organismes de crédit, qui perçoivent un risque plus faible.
En LOA, le premier loyer majoré joue un rôle comparable à un apport : il réduit les mensualités suivantes. Mais à la différence d’un apport sur crédit classique, ce premier loyer n’est pas récupérable si le contrat est interrompu prématurément. La résiliation anticipée d’une LOA entraîne des indemnités calculées sur les loyers restants, ce qui rend ce type de financement peu adapté aux situations professionnelles ou personnelles susceptibles d’évoluer.
Évaluer la stabilité de sa situation sur la durée du financement est donc un préalable concret avant de choisir entre LOA et crédit affecté pour une Golf.
Au final, la meilleure offre de financement pour une Volkswagen Golf en 2026 n’est pas celle qui affiche la mensualité la plus basse, mais celle dont le coût total, une fois intégrés le premier loyer, les frais de restitution, les pénalités kilométriques et l’éventuelle valeur résiduelle, correspond au budget réel et à la durée de détention envisagée.